
Lula edita MP do Imposto Seletivo com alíquotas de até 24% para bebidas e 66,7% para cigarros
Medida publicada nesta quarta-feira (4) estabelece as regras do chamado “imposto do pecado” para 2027. Governo promete preservar a carga tributária atual, mas novo modelo prevê diferenciação entre produtos e benefícios para pequenos produtores.
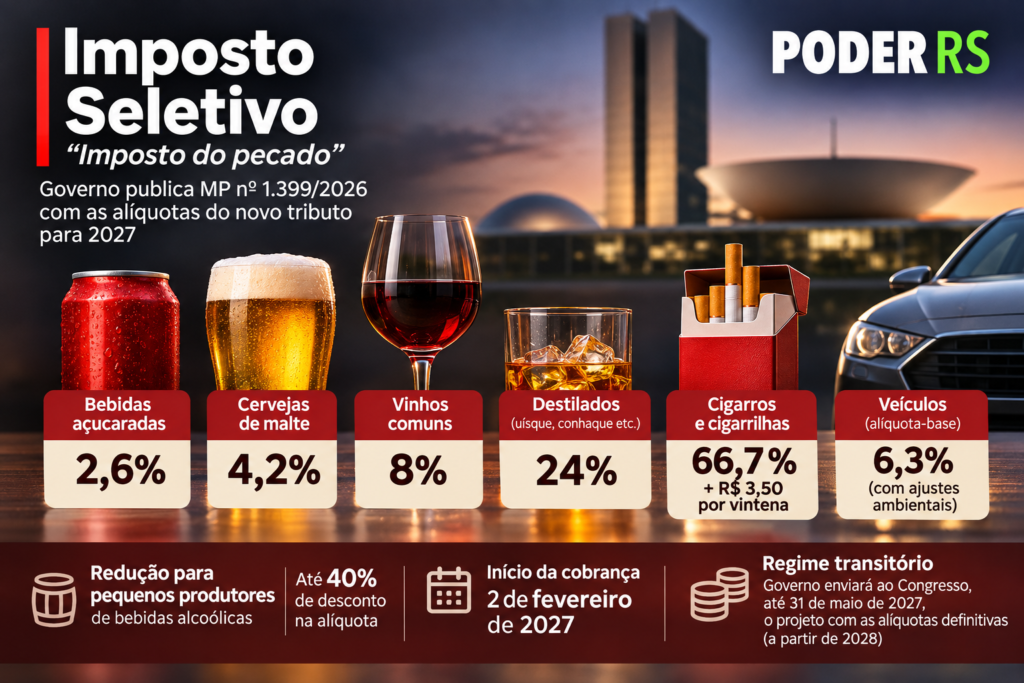
O governo do presidente Luiz Inácio Lula da Silva publicou, na noite desta quarta-feira, 4, a Medida Provisória nº 1.399/2026, que estabelece as alíquotas do Imposto Seletivo (IS), conhecido como “imposto do pecado”. O novo tributo, criado pela reforma tributária, começará a produzir efeitos em 2 de fevereiro de 2027 e atingirá setores como bebidas alcoólicas, cigarros, refrigerantes, veículos, aeronaves e embarcações.
Assinada por Lula e pelo ministro da Fazenda, Dario Durigan, a medida foi publicada em edição extra do Diário Oficial da União e estabelece um regime de implementação gradual, com regras transitórias válidas para 2027.
A publicação ocorre após semanas de negociações entre o Ministério da Fazenda e representantes de setores industriais. O governo havia assumido o compromisso de manter, durante o primeiro ano de funcionamento do Imposto Seletivo, uma carga tributária equivalente à atualmente aplicada pelo Imposto sobre Produtos Industrializados (IPI).
A promessa de neutralidade tributária, entretanto, deverá ser um dos principais pontos de acompanhamento pelas empresas e entidades empresariais. Embora o novo imposto substitua parte da tributação atualmente realizada pelo IPI, sua base de cálculo e os mecanismos de incidência são diferentes.
Vinhos terão alíquota de 8%, cervejas de 4,2% e destilados poderão chegar a 24%
Um dos principais impactos da medida está na indústria de bebidas alcoólicas, setor relevante para a economia do Rio Grande do Sul.
O texto estabelece alíquotas diferenciadas conforme a classificação fiscal dos produtos. As cervejas de malte terão alíquota de 4,2%, enquanto os vinhos comuns abrangidos pela medida serão tributados em 8%. Para vermutes, o percentual será de 12%. Vinhos do Porto, Madeira e Jerez terão alíquota de 16%.
No segmento de destilados, a tributação será mais elevada. Determinadas aguardentes de cana terão alíquota de 20%, enquanto uísques, conhaques, vodcas e outras bebidas enquadradas na categoria de destilados estarão sujeitos à alíquota de 24%.
As bebidas açucaradas classificadas no código fiscal contemplado pela medida terão alíquota de 2,6%. Os cigarros e as cigarrilhas especificados na legislação terão tributação de 66,7%, acrescida de uma parcela específica de R$ 3,50 por vintena.
Esses percentuais representam as alíquotas previstas no novo Imposto Seletivo e não devem ser confundidos com aumentos equivalentes no preço final dos produtos. O impacto efetivo dependerá da substituição dos tributos existentes, das bases de cálculo e das condições de comercialização.
Pequenas vinícolas, cervejarias e destilarias terão redução de até 40%
Uma das novidades mais relevantes para a cadeia produtiva de bebidas é a criação de um tratamento tributário diferenciado para pequenos produtores. A medida estabelece reduções progressivas da alíquota percentual do Imposto Seletivo, de acordo com o volume anual de álcool fornecido.
Produtores com volume de até 50 mil litros de álcool por ano terão redução de 40%. Para volumes superiores a 50 mil e de até 125 mil litros, o desconto será de 20%. Já os produtores com volumes superiores a 125 mil e de até 250 mil litros terão redução de 10%.
O benefício alcança vinícolas, cervejarias, produtores de licores e destilarias, além de determinadas associações e cooperativas constituídas por pequenos produtores.
A regra considera o volume de álcool efetivamente contido nas bebidas, e não simplesmente a quantidade total de litros comercializados. Também leva em conta operações realizadas por estabelecimentos e empresas relacionadas.
Para a vitivinicultura gaúcha, especialmente na Serra Gaúcha, o mecanismo poderá representar uma vantagem competitiva para pequenas vinícolas e produtores artesanais. O alcance econômico do benefício, contudo, dependerá da composição da produção, do enquadramento das empresas e da aplicação das regras pela Receita Federal.
Governo tenta evitar aumento da carga tributária em 2027
O ministro Dario Durigan vinha defendendo que a primeira etapa do Imposto Seletivo não deveria representar um aumento imediato da tributação sobre os setores afetados.
A estratégia negociada com representantes empresariais prevê a utilização das alíquotas do IPI como referência, com fatores de conversão destinados a compensar diferenças entre as bases de cálculo dos dois tributos.
No caso das cervejas, por exemplo, a alíquota inicial de 3,9% foi multiplicada por um fator de 1,07, resultando em 4,2%. Para determinados vinhos, a alíquota inicial de 6,5% foi ajustada pelo fator de 1,23, chegando a 8%.
A própria medida autoriza o Poder Executivo a reduzir determinados fatores de conversão, mediante cálculos da Receita Federal, para compensar os efeitos da exclusão de tributos da base de cálculo do Imposto Seletivo.
A existência desses mecanismos evidencia a complexidade da transição. A equivalência entre a arrecadação do IPI e a do novo imposto não significa, necessariamente, neutralidade individual para todas as empresas ou categorias de produtos.
Em declarações anteriores à publicação da MP, Durigan afirmou que havia negociado com os setores atingidos a preservação da carga tributária durante 2027. Folha de S.Paulo+1
Importações terão fator adicional de ajuste
Outro dispositivo com potencial impacto sobre o mercado brasileiro é o tratamento conferido às importações. A medida estabelece um fator adicional de ajuste de 1,45 para determinadas importações de bebidas alcoólicas e açucaradas, quando utilizada a base de cálculo prevista na legislação. Para veículos, aeronaves e embarcações, o fator será de 1,17.
Esses multiplicadores serão aplicados cumulativamente aos fatores de conversão previstos para os produtos, mas poderão ser reduzidos pelo Poder Executivo, respeitado o limite mínimo de 1,00. A regra exige atenção especial de importadores e distribuidores, uma vez que a incidência efetiva dependerá da classificação fiscal dos produtos e da metodologia de cálculo aplicável às operações.
Veículos terão tributação conforme critérios ambientais
O Imposto Seletivo também estabelece uma sistemática de tributação para veículos, com alíquotas ajustadas de acordo com características tecnológicas e ambientais.
Para automóveis de passageiros abrangidos pela posição 87.03 da classificação fiscal, a alíquota-base será de 6,3%, antes da aplicação dos ajustes e do fator de conversão.
Veículos elétricos e determinadas tecnologias híbridas poderão receber reduções, enquanto modelos movidos exclusivamente a gasolina ou diesel estarão sujeitos a acréscimos.
Também serão considerados critérios como eficiência energética, potência, desempenho estrutural, tecnologias de assistência à direção e reciclabilidade.
A MP prevê alíquota zero para determinadas versões sustentáveis e para veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, observadas as condições legais.
Caminhões, conforme a definição estabelecida no texto, não estarão sujeitos ao Imposto Seletivo. As picapes, entretanto, não se enquadram automaticamente nessa exclusão.
Atraso na publicação obrigou governo a propor prorrogação do IPI
A edição da medida ocorre mais de um mês depois do prazo necessário para que a cobrança do Imposto Seletivo pudesse começar em 1º de janeiro de 2027.
Como o novo tributo precisa respeitar a anterioridade nonagesimal, que estabelece um intervalo mínimo de 90 dias entre a publicação da norma e o início de seus efeitos tributários, a cobrança foi transferida para 2 de fevereiro.
Para evitar um período sem a arrecadação correspondente, o governo encaminhou ao Congresso Nacional uma proposta de emenda à Constituição destinada a permitir a manutenção temporária do IPI sobre os setores que passarão a recolher o Imposto Seletivo.
A continuidade da cobrança dependerá da aprovação da proposta pelos parlamentares.
A questão tem relevância fiscal. A proposta orçamentária para 2027 previa arrecadação de aproximadamente R$ 41,9 bilhões com o Imposto Seletivo, considerando o calendário originalmente projetado. O atraso na implementação levou o governo a buscar uma solução para evitar perdas de receita.
Nova discussão sobre alíquotas começará em 2027
Embora a medida provisória estabeleça os percentuais aplicáveis durante a fase inicial do novo imposto, a discussão sobre a tributação definitiva ainda está longe de terminar.
O artigo 15 determina que o Poder Executivo encaminhe ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei para estabelecer as alíquotas que passarão a valer a partir de 1º de janeiro de 2028.
Isso significa que os percentuais agora anunciados representam uma etapa de transição e poderão ser modificados no modelo permanente.
A Constituição atribui ao Imposto Seletivo a finalidade de desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Por isso, a discussão sobre eventuais aumentos de alíquotas deverá colocar novamente em lados diferentes representantes da indústria, especialistas em tributação, autoridades sanitárias e organizações de defesa do consumidor.
A MP também determina que a estimativa de arrecadação do Imposto Seletivo seja considerada no cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), de forma a reduzi-la em 2027.
Na prática, o governo procura conciliar três objetivos: preservar a arrecadação federal, evitar uma elevação abrupta da carga tributária durante a transição e implementar um imposto concebido para desestimular determinadas atividades econômicas.
O desafio será demonstrar, com números, que esses objetivos são compatíveis. Para os setores produtivos, a publicação da MP encerra uma etapa de incerteza sobre as alíquotas de 2027, mas abre outra discussão: quanto cada segmento efetivamente pagará quando o novo sistema tributário começar a funcionar.
Pingback: Imposto do Pecado não prevê aumento da carga tributária sobre bebidas em 2027. Entenda por quê